
Blog
Win rate vs profit factor: o que acompanhar em 2026
Win rate vs profit factor: por que 70% ainda pode perder. Fórmulas, dois exemplos de 100 trades e como o diário deve mostrar os dois. Comece grátis.
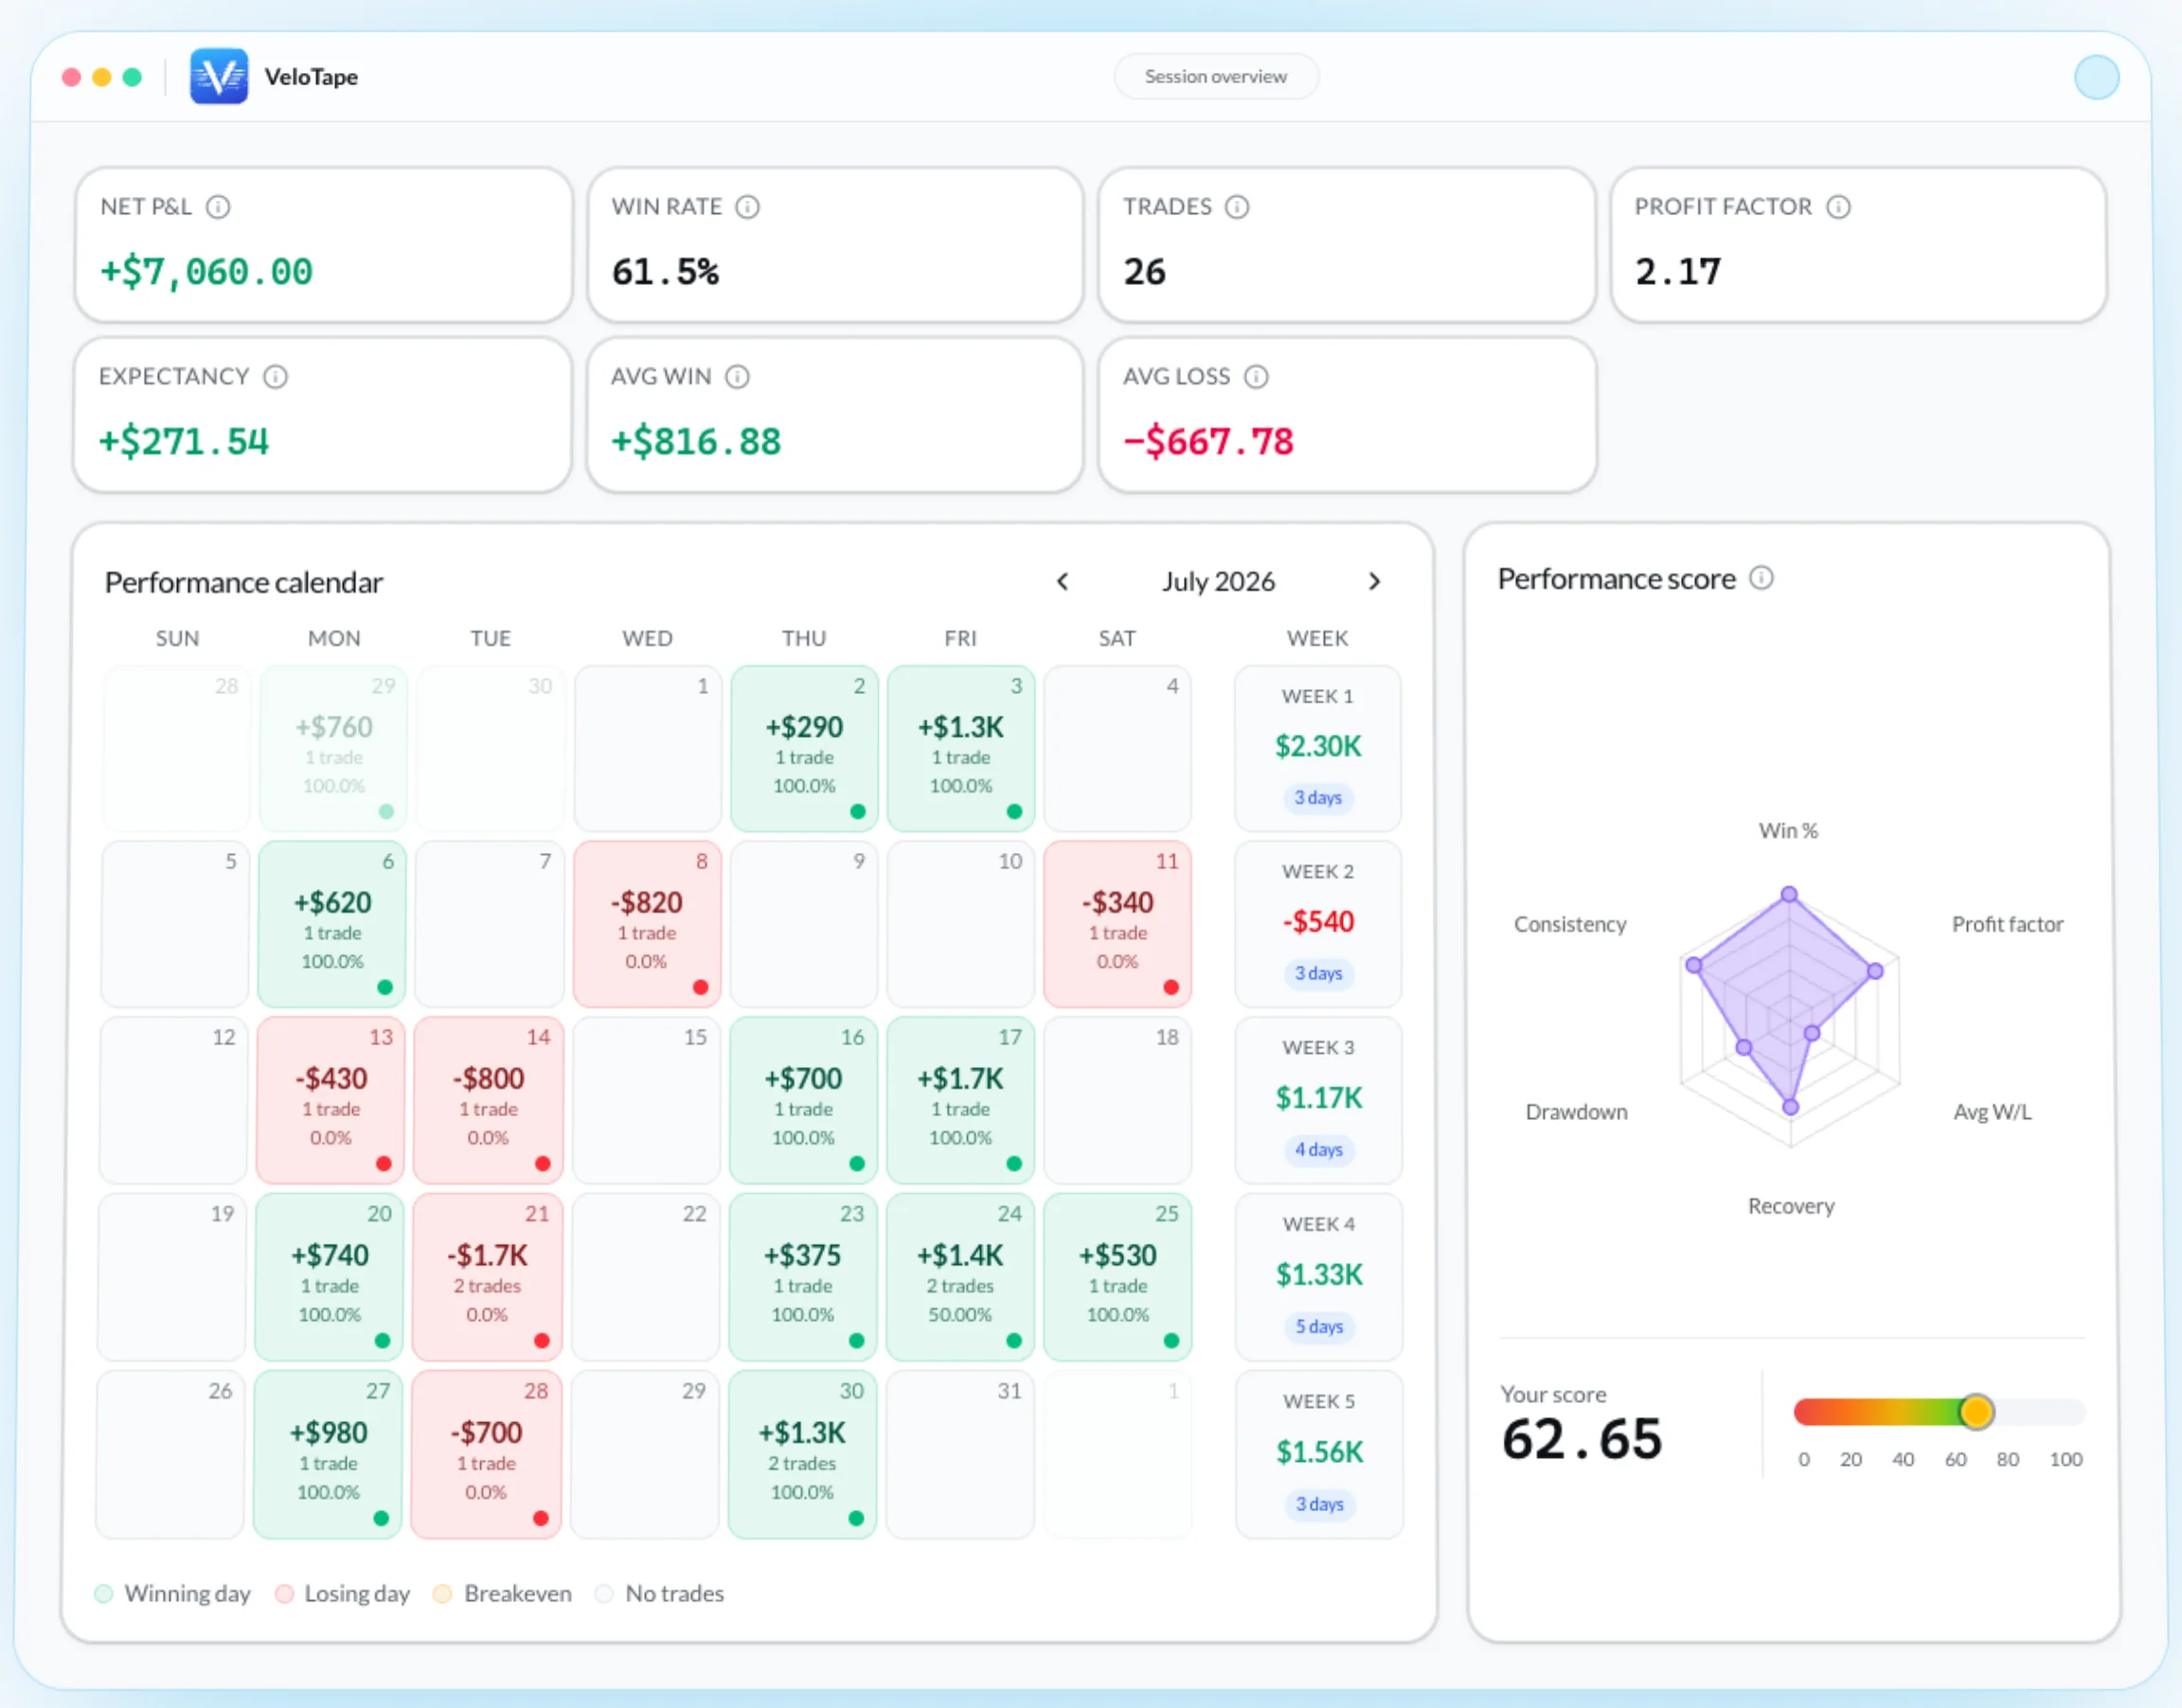
Screenshots reais do VeloTape. A interface do produto está em inglês; dados de exemplo.
Win rate vs profit factor é a comparação que você busca depois de uma semana verde que ainda pareceu errada — ou uma semana vermelha que seguiu o plano. O win rate responde com que frequência você acertou. O profit factor responde se as ganhadoras pagaram as perdedoras. Um diário que mostra um sem o outro é como as pessoas otimizam para ter razão e doam a conta devagar.
Isto não é um tour de todas as métricas. Para a pilha de cinco números (incluindo drawdown e horário), use métricas do diário de trading. Esta página é o confronto: fórmulas, dois livros de 100 trades, quando o win rate ainda importa e o que verificar no diário após o import.
Win rate vs profit factor — a resposta curta
O profit factor é o melhor cheque de rentabilidade. O win rate é um rótulo de estilo. Você precisa dos dois na mesma amostra de trades fechados, mais a expectativa (dólares médios por trade) para o ratio ter unidade.
Pergunta que responde
- Só win rate
- Com que frequência eu acertei?
- Profit factor (com win rate)Use isto para decidir
- Os dólares ganhos superaram os perdidos?
Fácil de maquiar
- Só win rate
- Cortar ganhadoras cedo para «ter razão»
- Profit factor (com win rate)Use isto para decidir
- Scalps minúsculos encolhem o ratio
Estilo / psicologia
- Só win rate
- Mostra quanto você aguenta o vermelho
- Profit factor (com win rate)Use isto para decidir
- Silencioso sobre a frequência de sequências
Taxas e scratches
- Só win rate
- Scratches baixam o %
- Profit factor (com win rate)Use isto para decidir
- Usa P&L líquido quando o import é líquido
Melhor uso semanal
- Só win rate
- Quebrar por setup e sessão
- Profit factor (com win rate)Use isto para decidir
- Julgar se o livro ainda paga
| Fator | Só win rate | Profit factor (com win rate)Use isto para decidir |
|---|---|---|
| Pergunta que responde | Com que frequência eu acertei? | Os dólares ganhos superaram os perdidos? |
| Fácil de maquiar | Cortar ganhadoras cedo para «ter razão» | Scalps minúsculos encolhem o ratio |
| Estilo / psicologia | Mostra quanto você aguenta o vermelho | Silencioso sobre a frequência de sequências |
| Taxas e scratches | Scratches baixam o % | Usa P&L líquido quando o import é líquido |
| Melhor uso semanal | Quebrar por setup e sessão | Julgar se o livro ainda paga |
Última verificação: 2026-09-14. O win rate responde com que frequência você acertou. O profit factor responde se as ganhadoras pagaram as perdedoras. Um diário deve mostrar os dois — e a expectativa — na mesma amostra de trades fechados.
Se só lembrar uma frase: um livro a 40% com profit factor 2,0 pode bater um livro a 70% que corta cada ganhadora. O resto do artigo é a matemática, as armadilhas e a revisão semanal que impede maquiar o percentual.
O que o win rate realmente mede
O win rate é a parcela de trades fechados que terminaram no lucro.
Win rate = trades ganhadores ÷ trades fechados
Exemplo: 40 ganhos, 60 perdas → 40%.
Ele não mede:
- Quão grandes foram os ganhos
- Quão grandes foram as perdas
- Se taxas viraram um scratch em perda
- Se o próximo trade vai ganhar
Por isso um 62% misturado no dashboard pode esconder um setup que ganha 80% de scalps de US$ 40 e outro que perde 2R a tarde inteira. Quebre o win rate por tag de setup e sessão antes de citá-lo.
Scratches entram (no denominador)
Um fechamento líquido zero não é uma vitória. No VeloTape, o win rate é ganhadoras ÷ todos os trades fechados com P&L. Doze scratches em 100 fechamentos baixam um livro de 48 ganhos de um 54,5% de vaidade (48 ÷ 88) para 48%. Isso é honesto. Inflar o rate tirando scratches é como o diário começa a mentir.
Trades abertos não entram no percentual. O diário deve esperar o fill fechar.
O que o profit factor realmente mede
O profit factor é o lucro bruto dividido pela perda bruta (valor absoluto), na mesma amostra fechada.
Profit factor = lucro bruto ÷ |perda bruta|
Exemplo: US$ 11.200 de trades ganhadores e US$ 5.400 de perdedores → 11.200 ÷ 5.400 ≈ 2,07. Você fez cerca de US$ 2,07 por cada US$ 1 perdido.
| Profit factor (após os custos do seu log) | Como ler |
|---|---|
| Abaixo de 1,0 | A amostra perdeu. Tamanho, setup ou regras — não um indicador novo. |
| 1,0–1,2 | Frágil. Uma semana feia ou slippage honesto pode virar. |
| 1,2–1,5 | Um edge fino. Vale olhar por setup, não comemorar. |
| 1,5–2,5 | Utilizável em dados live se a amostra não forem doze trades. |
| Acima de ~3 numa amostra minúscula | Suspeite sorte ou uma perdedora faltando, não um traço de personalidade. |
Essas faixas são heurísticas, não notas de aprovação. Futuros com muita comissão e um livro swing semanal não vão compartilhar um número «bom». Compare o seu profit factor deste mês com o seu do mês passado, nas mesmas tags.
O VeloTape usa P&L líquido de fills fechados (imports guardam P&L após taxas quando o arquivo da corretora as inclui). Se o CSV omitiu comissões, o ratio é bruto — o mesmo aviso de qualquer export de Orders.
Se você tem ganhadoras e zero perdedoras, o ratio não é um troféu. É uma amostra inacabada.
Dois traders, 100 trades, o mesmo «esforço»
Mesma contagem de trades. Histórias opostas. Números arredondados para a página — seu diário não será tão limpo.
| Trader A — «eu estou certo» | Trader B — «eu sou pago» | |
|---|---|---|
| Win rate | 70% (70 ganhos / 30 perdas) | 40% (40 / 60) |
| Ganho médio | US$ 80 | US$ 280 |
| Perda média | US$ 220 | US$ 90 |
| Lucro bruto | US$ 5.600 | US$ 11.200 |
| Perda bruta | US$ 6.600 | US$ 5.400 |
| Profit factor | 0,85 | 2,07 |
| P&L líquido | −US$ 1.000 | +US$ 5.800 |
| Expectativa | −US$ 10 / trade | +US$ 58 / trade |
O trader A cortou ganhadoras para proteger a sequência. O B aceitou mais fechamentos vermelhos e deixou os A+ terminarem. Se o diário só imprime win rate, A parece o profissional.
Rode a mesma tabela em um setup de cada vez. Um profit factor misturado de 1,8 pode ser um playbook a 2,4 e outro a 0,7. Matar a tag 0,7 faz mais do que «tentar acertar com mais frequência».
É a mesma matemática, vista duas vezes
Numa amostra sem scratches, profit factor e win rate se ligam pela média de ganho e de perda:
Profit factor = (win rate × ganho médio) ÷ ((1 − win rate) × perda média)
Reordenado, o win rate que você precisa para empatar num payoff R (ganho médio ÷ perda média) é:
Win rate de equilíbrio ≈ 1 ÷ (1 + R)
Se o ganho médio é 2× a perda média (R = 2), você precisa de cerca de 33% de ganhadoras para empatar antes da próxima taxa. Se R = 0,5 (ganhadoras pela metade das perdedoras), precisa de cerca de 67%. Essa é toda a história de «70% ainda pode perder» numa linha.
A expectativa é a vista em dólares da mesma identidade:
Expectativa = (win rate × ganho médio) − (taxa de perda × perda média)
O VeloTape também reporta a expectativa como P&L líquido ÷ trades fechados, o que casa com essa fórmula quando scratches estão na amostra (puxam a média para zero). Para a pilha com drawdown e buckets de sessão, fique no guia de métricas.
O artigo da Investopedia sobre o mito dos ratios profit/loss é uma página não comercial sobre por que payoff sem probabilidade de acerto (expectativa) engana.
Quando o win rate ainda importa
O profit factor é o juiz. O win rate continua útil — só não como placar.
- Psicologia. Um livro de tendência a 35% pode ser a matemática certa e o temperamento errado. Se você não aguenta seis perdedoras, vai furar o plano e destruir o ratio do qual se orgulhava.
- Custos. Scalps de alta frequência precisam de win rate alto ou a taxa de ida e volta come a expectativa. Veja o profit factor depois das comissões, não em ticks mark-to-market.
- Diagnóstico. Win rate por setup e sessão mostra onde você realmente acerta. 72% no meio-dia em ruído que paga US$ 12 não é o mesmo que a abertura.
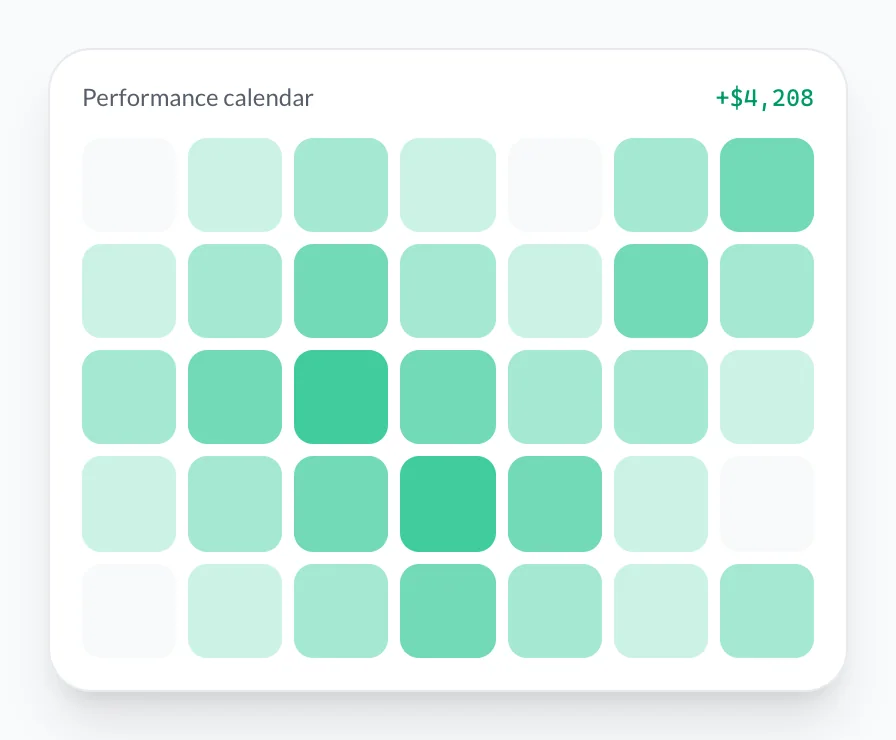
- Sequências. O profit factor cala sobre como os fechamentos vermelhos se agrupam. Pareie com o calendário de desempenho para um livro 2,0 que despeja toda sexta ficar visível.
Não eleve o win rate como meta. Eleve a adesão ao plano e deixe o percentual cair onde o payoff vive.
O que um diário de trading deve mostrar (não uma aba de planilha)
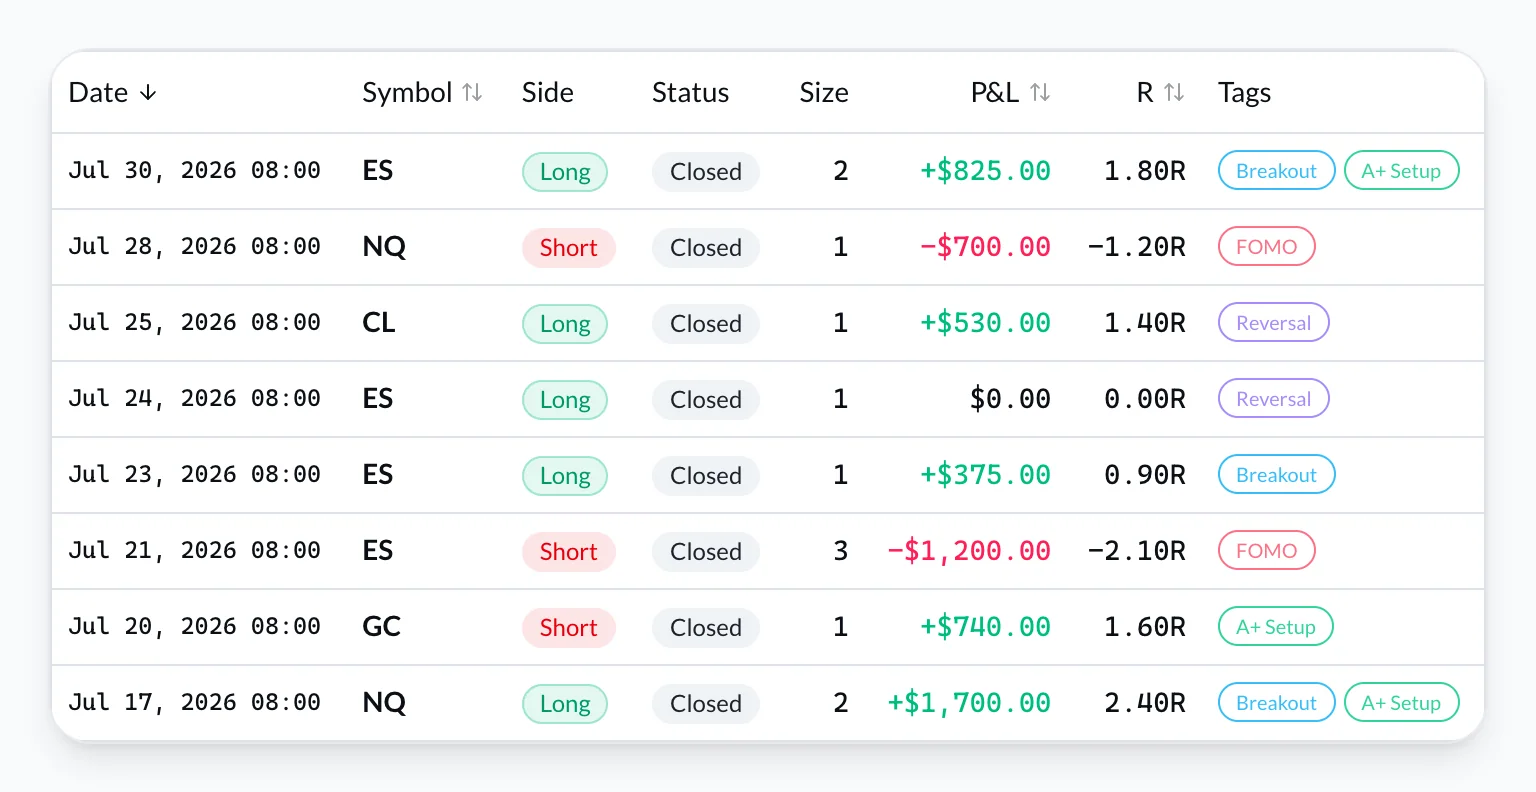
Um diário dedicado vale a pena quando os dois números atualizam a partir dos mesmos fills — sem fórmulas copiadas, sem «esqueci terça».
| Checagem | Por que importa para win rate vs profit factor |
|---|---|
| Só trades fechados | P&L aberto não é vitória. |
| Líquido de taxas quando a fonte as tem | Um ratio 1,15 pode ser 0,95 após comissões. |
| Win rate + profit factor + ganho/perda médios + expectativa num dashboard | Corta a história de «eu estava certo». |
| Filtros por tag, símbolo, data, sessão | Stats misturadas escondem o vazamento. |
| Scratches visíveis | Diluem o win rate; não deveriam sumir. |
O VeloTape coloca win rate, profit factor, expectativa, ganho médio e perda média no dashboard a partir de trades fechados. Quebras por setup e símbolo adicionam win rate e P&L líquido para ver qual tag pagou. Importe ou sincronize primeiro — IBKR, Tradovate/Apex ou CSV — depois tague; a matemática só é tão honesta quanto o log. Veja o que registrar no diário de trading se a camada de execução ainda estiver incompleta.
Crie uma conta gratuita no VeloTape — CSV e as métricas do dashboard rodam no Free; sem cartão.
Tamanho da amostra: quando ignorar os dois números
- Menos de ~30 trades fechados: rabiscos. Não mate um setup.
- Por playbook: espere um monte maior (muitas vezes 50–100) antes de arquivar.
- Após mudar uma regra: comece uma amostra mental nova. Profit factor antigo descreve comportamento antigo.
- Um outlier: um fill loteria +8R pode imprimir profit factor 3,0 que some no mês seguinte. Olhe o maior ganho ao lado do ratio.
Diários não criam prova estatística. Reduzem a chance de você lembrar só do ganhador de terça. Livros paper ou sim levam desconto: fills, taxas e emoção diferem. Não promova um profit factor demo 2,4 para tamanho live.
Revisão semanal: use os dois números em 20 minutos
Mesmo ritmo de uma revisão diária do diário de day trading, com lente de métricas:
- Profit factor da conta nesta semana vs o mês passado (mesmas tags, mesmos custos).
- Win rate por setup — não o tile misturado. Qual tag é a perdedora a 70%?
- Ganho médio vs perda média — você cortou trades A+ para proteger a sequência?
- Expectativa — se estiver negativa em 40+ trades, a história do notebook está errada.
- Um comportamento para mudar. Não um sistema novo. Não uma firma nova.
Se o diário diz que você operou bem e o profit factor caiu, confie no ratio. Notas explicam o porquê; não votam mais que dólares.
Armadilhas comuns
| Sintoma | O que costuma estar acontecendo | Correção |
|---|---|---|
| Win rate sobe, P&L desce | Cortar ganhadoras, deixar perdedoras respirar | Junte WR com ganho/perda médios em cada review |
| Profit factor 4,0 em 18 trades | Um outlier ou uma semana faltando | Espere; veja o maior ganho |
| 90% com scratches como wins | Jogos de denominador | Conte líquido zero como fechado, não como win |
| PF misturado parece ok | Um setup morto financiado por outro | Filtre por tag |
| PF de demo copiado para live | Taxas e comportamento diferentes | Contas separadas; menos tamanho |
FAQ: win rate vs profit factor
Devo otimizar para um win rate mais alto?
Não. Otimize por seguir o plano escrito e um payoff estável. Win rate é um resultado. Persegui-lo produz exatamente o livro 70% / 0,85 acima.
O profit factor é melhor que a expectativa?
Eles concordam numa amostra limpa. Profit factor é um ratio compacto de «isso paga?». Expectativa é dólares (ou R) por trade — melhor para comparar um livro scalp de 200 trades com um swing de 40. Mostre os dois.
Traders de prop firm precisam de win rate alto?
Eles precisam ficar dentro das regras de perda diária e trailing de trades fechados enquanto o dashboard da firma cuida do risco ao vivo. Um win rate alto que ainda imprime profit factor 0,9 falha a eval no dia em que a perdedora 2R aterrissa. Diarize as regras; não as confunda com um motor de liquidação ao vivo. Veja diário de trading para prop firms.
Futuros, opções e produtos alavancados envolvem risco substancial de perda — veja o hub Learn & Protect da CFTC. Um diário melhora a revisão. Não garante lucro nem uma conta funded.
Acompanhe win rate e profit factor num diário grátis — importe seu histórico, abra o dashboard e rode a revisão desta semana nos dois números.
Mais guias
5 métricas do diário de trading que todo trader deve acompanhar
Taxa de acerto, fator de lucro, expectativa, drawdown máximo e desempenho por horário — o que cada métrica significa, as fórmulas e como interpretá-las no seu diário.
FAQ diário de trading: 21 perguntas respondidas (2026)
Respostas claras às 20 FAQ do diário de trading: o que registrar, Excel vs apps, profit factor, revisões e como começar grátis. Sem cartão de crédito.
Diário de day trading: construa o hábito de revisão diária
Monte um diário de day trading que sobreviva a sessões intensas — um hábito de revisão diária de 10 minutos, registro em lote para scalps e um checklist de fechamento que você pode rodar todo dia.
O trading envolve risco significativo. A VeloTape é apenas para diário e analytics — não é aconselhamento de investimento.