
Blog
Win rate vs profit factor: cosa monitorare nel 2026
Win rate vs profit factor: perché il 70% può comunque perdere. Formule, due esempi da 100 trade e come il diario deve mostrarli. Iniziate gratis.
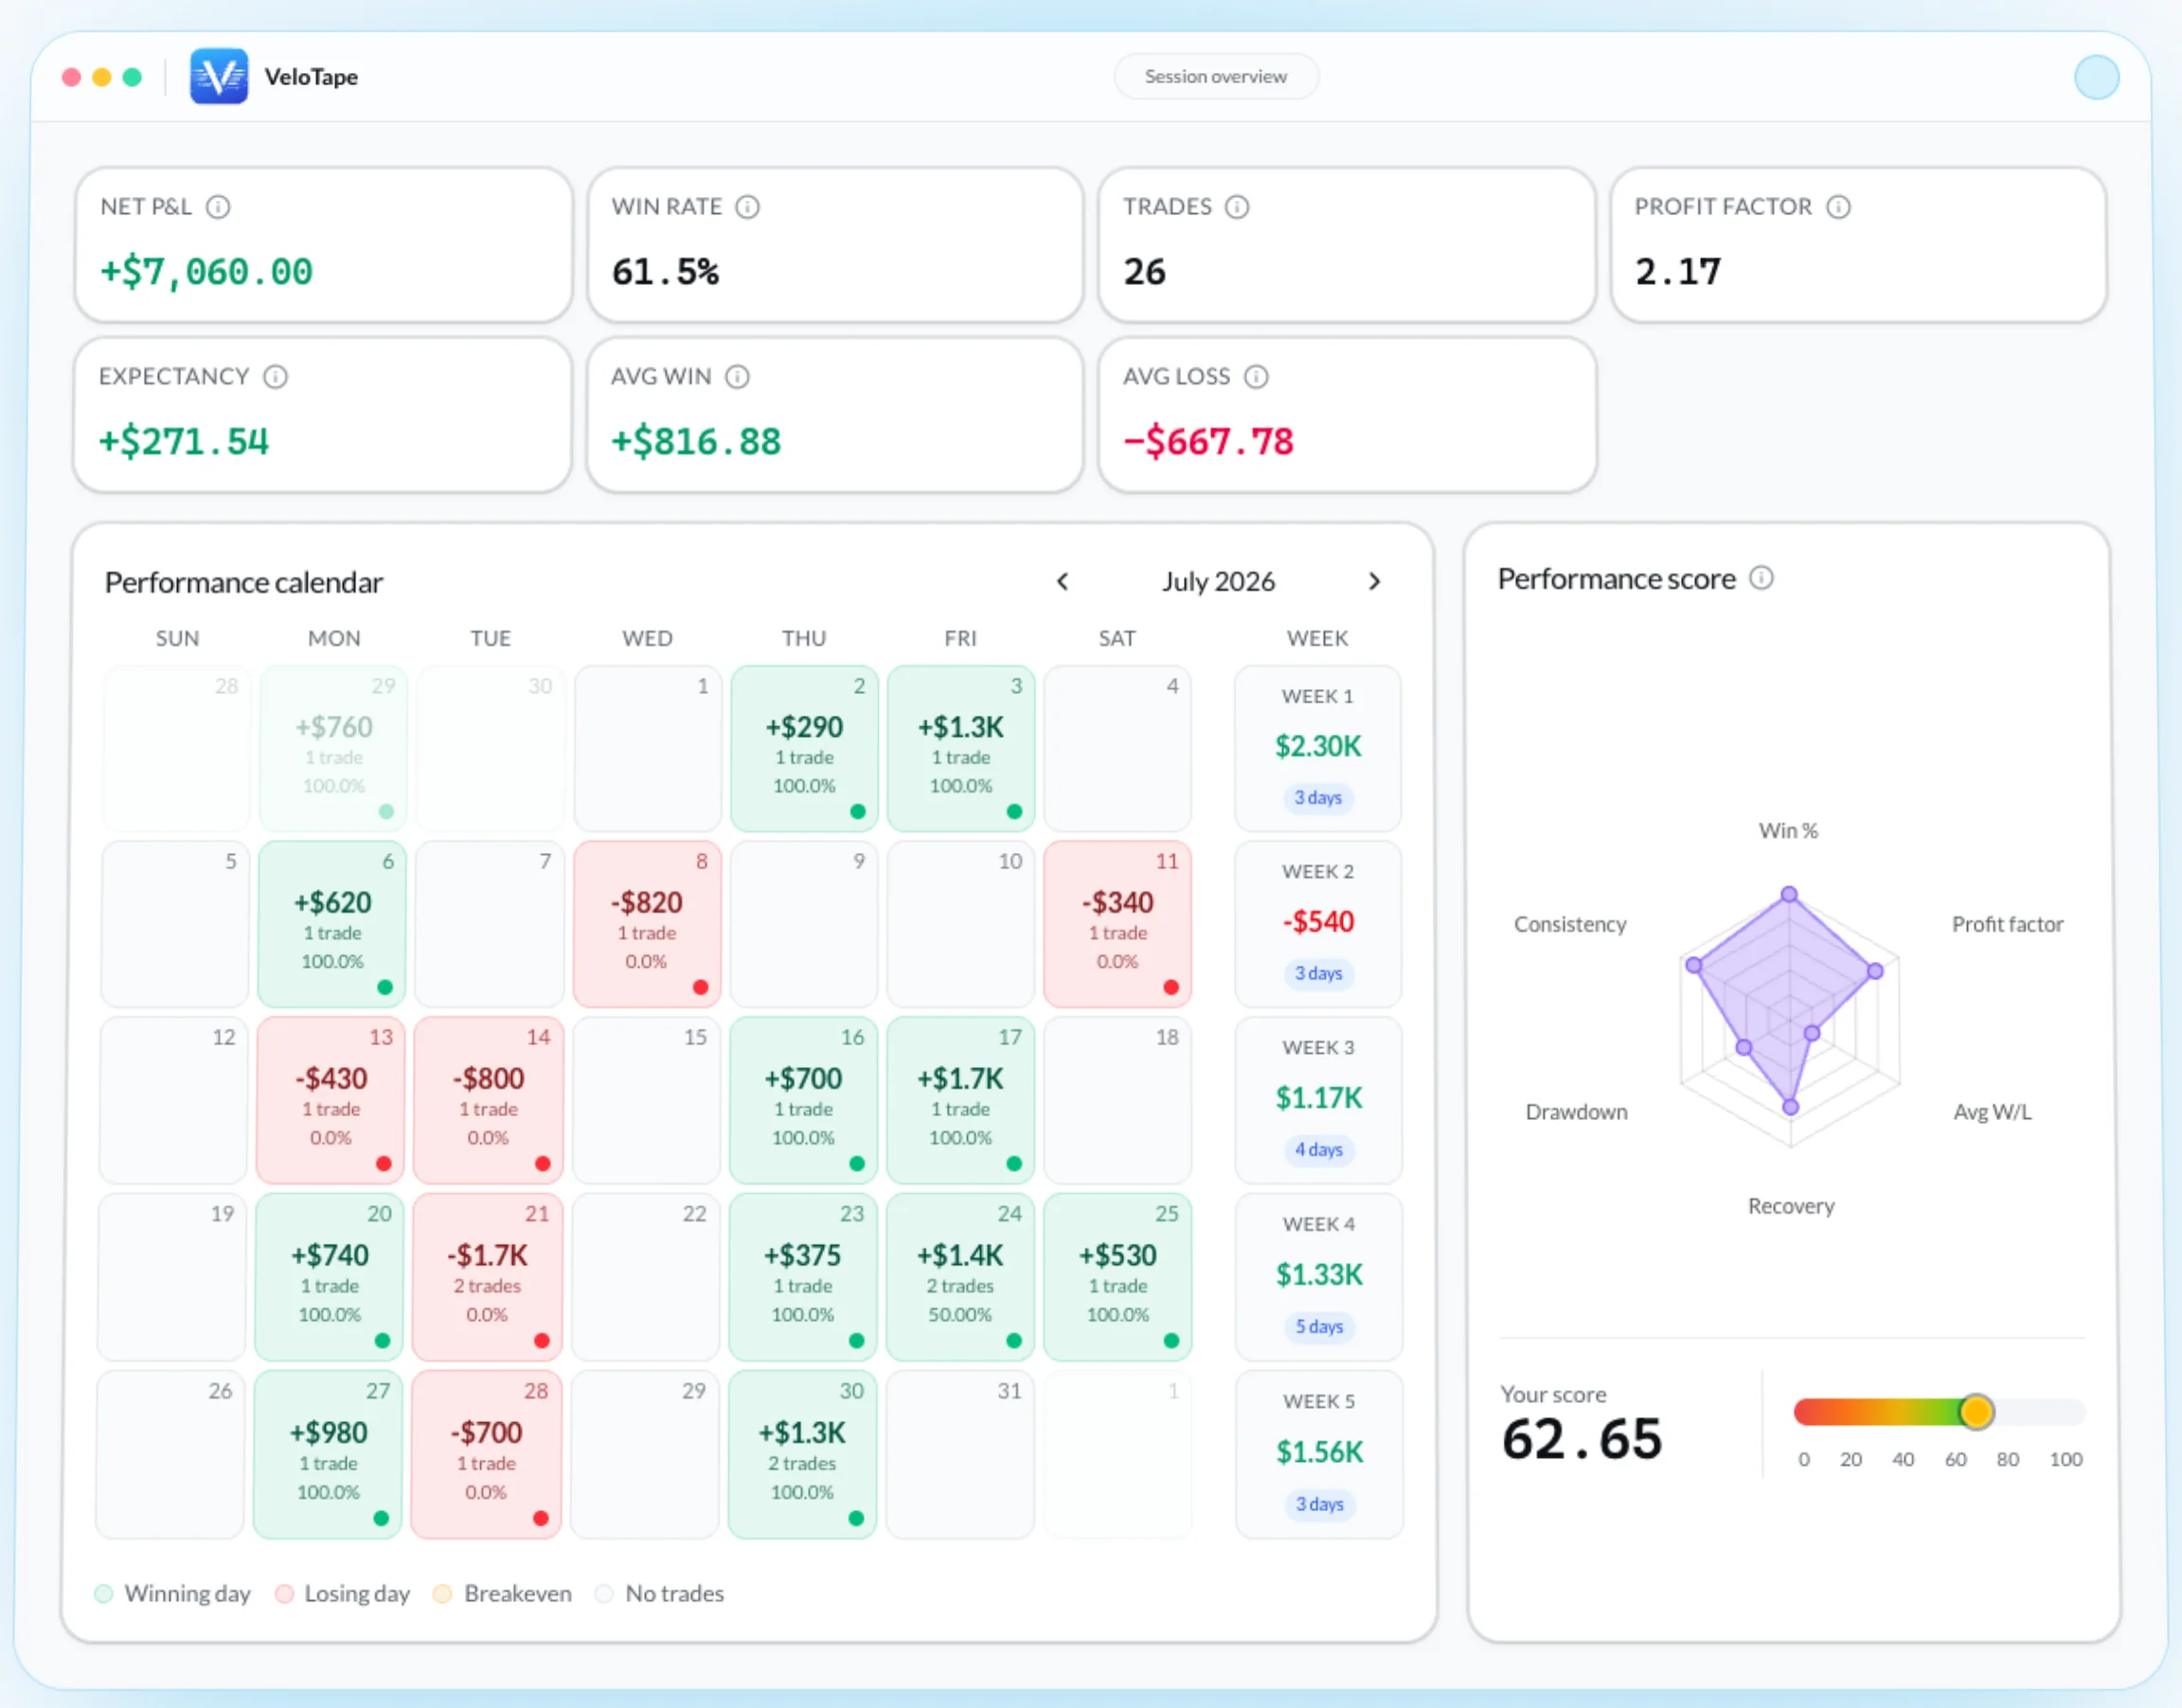
Screenshot reali di VeloTape. L'interfaccia prodotto è in inglese; dati di esempio.
Win rate vs profit factor è il confronto che cercate dopo una settimana verde che sembrava comunque sbagliata — o una settimana rossa che ha seguito il piano. Il win rate risponde a quante volte avete avuto ragione. Il profit factor risponde se i vincenti hanno pagato i perdenti. Un diario che mostra uno senza l'altro è come le persone ottimizzano per avere ragione e donano il conto piano piano.
Questo non è un tour di ogni metrica. Per lo stack di cinque numeri (compresi drawdown e fascia oraria) usate metriche del diario di trading. Questa pagina è lo scontro: formule, due book da 100 trade, quando il win rate conta ancora e cosa verificare nel diario dopo l'import.
Win rate vs profit factor — la risposta breve
Il profit factor è il controllo di redditività migliore. Il win rate è un'etichetta di stile. Vi servono entrambi sullo stesso campione di trade chiusi, più l'expectancy (dollari medi per trade) perché il rapporto abbia un'unità.
Domanda a cui risponde
- Solo win rate
- Quante volte ho avuto ragione?
- Profit factor (con win rate)Usatelo per decidere
- I dollari vinti battono i dollari persi?
Facile da truccare
- Solo win rate
- Tagliare i vincenti presto per «avere ragione»
- Profit factor (con win rate)Usatelo per decidere
- Gli scalp minuscoli restringono il rapporto
Stile / psicologia
- Solo win rate
- Mostra quanto reggete il rosso
- Profit factor (con win rate)Usatelo per decidere
- Silenzioso sulla frequenza delle serie
Commissioni e scratch
- Solo win rate
- Gli scratch abbassano la %
- Profit factor (con win rate)Usatelo per decidere
- Usa il P&L netto se l'import è netto
Uso settimanale migliore
- Solo win rate
- Spezzare per setup e sessione
- Profit factor (con win rate)Usatelo per decidere
- Giudicare se il book paga ancora
| Fattore | Solo win rate | Profit factor (con win rate)Usatelo per decidere |
|---|---|---|
| Domanda a cui risponde | Quante volte ho avuto ragione? | I dollari vinti battono i dollari persi? |
| Facile da truccare | Tagliare i vincenti presto per «avere ragione» | Gli scalp minuscoli restringono il rapporto |
| Stile / psicologia | Mostra quanto reggete il rosso | Silenzioso sulla frequenza delle serie |
| Commissioni e scratch | Gli scratch abbassano la % | Usa il P&L netto se l'import è netto |
| Uso settimanale migliore | Spezzare per setup e sessione | Giudicare se il book paga ancora |
Ultimo controllo: 2026-09-14. Il win rate risponde a quante volte avete avuto ragione. Il profit factor risponde se i vincenti hanno pagato i perdenti. Un diario deve mostrare entrambi — più l'expectancy — sullo stesso campione di trade chiusi.
Se ricordate una sola frase: un book al 40% con profit factor 2,0 può battere un book al 70% che taglia ogni vincente. Il resto dell'articolo è la matematica, le trappole e la review settimanale che vi impedisce di truccare la percentuale.
Cosa misura davvero il win rate
Il win rate è la quota di trade chiusi finiti in profitto.
Win rate = trade vincenti ÷ trade chiusi
Esempio: 40 win, 60 loss → 40%.
Non misura:
- Quanto grandi erano i guadagni
- Quanto grandi erano le perdite
- Se le commissioni hanno trasformato uno scratch in loss
- Se il prossimo trade vincerà
Per questo un 62% mescolato sulla dashboard può nascondere un setup che vince l'80% di scalp da 40 $ e un altro che perde 2R tutto il pomeriggio. Spezzate il win rate per tag di setup e sessione prima di citarlo.
Gli scratch contano (nel denominatore)
Una chiusura a netto zero non è una vittoria. In VeloTape il win rate è vincenti ÷ tutti i trade chiusi con un P&L. Dodici scratch su 100 chiusure fanno scendere un book da 48 win da un 54,5% di vanità (48 ÷ 88) al 48%. È onesto. Gonfiare il tasso togliendo gli scratch è come il diario inizia a mentire.
I trade aperti non appartengono alla percentuale. Il diario deve aspettare che il fill sia chiuso.
Cosa misura davvero il profit factor
Il profit factor è il profitto lordo diviso la perdita lorda (valore assoluto), sullo stesso campione chiuso.
Profit factor = profitto lordo ÷ |perdita lorda|
Esempio: 11.200 $ di trade vincenti e 5.400 $ di perdenti → 11.200 ÷ 5.400 ≈ 2,07. Avete fatto circa 2,07 $ per ogni 1 $ perso.
| Profit factor (dopo i costi del vostro log) | Come leggerlo |
|---|---|
| Sotto 1,0 | Il campione ha perso. Size, setup o regole — non un indicatore nuovo. |
| 1,0–1,2 | Fragile. Una settimana brutta o uno slippage onesto può capovolgerlo. |
| 1,2–1,5 | Un edge sottile. Da guardare per setup, non da festeggiare. |
| 1,5–2,5 | Utilizzabile su dati live se il campione non è di dodici trade. |
| Sopra ~3 su un campione minuscolo | Sospettate fortuna o un perdente mancante, non un tratto di personalità. |
Queste fasce sono euristiche, non voti di sufficienza. I futures con tanto drag di commissioni e un book swing settimanale non condivideranno un numero «buono». Confrontate il vostro profit factor di questo mese con quello del mese scorso, sugli stessi tag.
VeloTape usa il P&L netto dei fill chiusi (gli import memorizzano il P&L dopo le commissioni quando il file del broker le include). Se il CSV ometteva le commissioni, il rapporto è lordo — stesso avviso di qualsiasi export Orders.
Se avete vincenti e zero perdenti, il rapporto non è un trofeo. È un campione incompiuto.
Due trader, 100 trade, lo stesso «sforzo»
Stesso conteggio di trade. Storie opposte. Numeri arrotondati per la pagina — il vostro diario non sarà così pulito.
| Trader A — «ho ragione» | Trader B — «mi pagano» | |
|---|---|---|
| Win rate | 70% (70 win / 30 loss) | 40% (40 / 60) |
| Average win | 80 $ | 280 $ |
| Average loss | 220 $ | 90 $ |
| Profitto lordo | 5.600 $ | 11.200 $ |
| Perdita lorda | 6.600 $ | 5.400 $ |
| Profit factor | 0,85 | 2,07 |
| P&L netto | −1.000 $ | +5.800 $ |
| Expectancy | −10 $ / trade | +58 $ / trade |
Il trader A ha tagliato i vincenti per proteggere la serie. Il B ha preso più chiusure rosse e ha lasciato finire gli A+. Se il diario stampa solo il win rate, A sembra il professionista.
Eseguite la stessa tabella su un setup alla volta. Un profit factor mescolato di 1,8 può essere un playbook a 2,4 e un altro a 0,7. Uccidere il tag 0,7 fa più che «cercare di vincere più spesso».
È la stessa matematica, vista due volte
Su un campione senza scratch, profit factor e win rate sono legati tramite average win e average loss:
Profit factor = (win rate × average win) ÷ ((1 − win rate) × average loss)
Riarrangiato, il win rate che vi serve per il pareggio a un payoff R (average win ÷ average loss) è:
Win rate di pareggio ≈ 1 ÷ (1 + R)
Se l'average win è 2× l'average loss (R = 2), vi serve circa il 33% di vincenti per il pareggio prima della commissione successiva. Se R = 0,5 (vincenti metà dei perdenti), vi serve circa il 67%. Tutta la storia «il 70% può comunque perdere» in una riga.
L'expectancy è la vista in dollari della stessa identità:
Expectancy = (win rate × average win) − (loss rate × average loss)
VeloTape riporta anche l'expectancy come P&L netto ÷ trade chiusi, che coincide con quella formula quando gli scratch sono nel campione (tirano la media verso zero). Per lo stack con drawdown e bucket di sessione restate sulla guida alle metriche.
L'articolo Investopedia sul mito dei rapporti profit/loss è una pagina non vendor su perché il payoff senza probabilità di vincita (expectancy) inganna.
Quando il win rate conta ancora
Il profit factor è il giudice. Il win rate resta utile — solo non come tabellone.
- Psicologia. Un book di trend al 35% può essere la matematica giusta e il temperamento sbagliato. Se non reggete sei perdenti, forzerete il piano e distruggerete il rapporto di cui eravate orgogliosi.
- Costi. Gli scalp ad alta frequenza servono un win rate alto oppure la commissione andata e ritorno mangia l'expectancy. Controllate il profit factor dopo le commissioni, non sui tick mark-to-market.
- Diagnosi. Il win rate per setup e sessione mostra dove avete davvero ragione. Il 72% a metà giornata su rumore che paga 12 $ non è l'open.
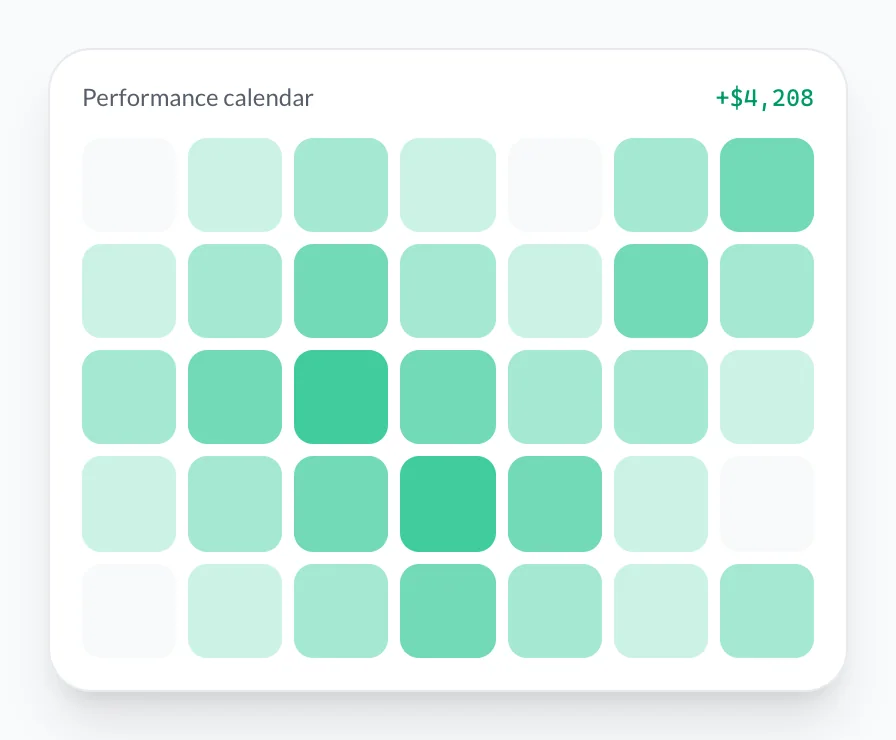
- Serie. Il profit factor tace su come si raggruppano le chiusure rosse. Accoppiatelo al calendario di performance così un book 2,0 che dumpa ogni venerdì è visibile.
Non alzate il win rate come obiettivo. Alzate l'aderenza al piano e lasciate che la percentuale atterri dove vive il payoff.
Cosa deve mostrare un diario di trading (non un foglio Excel)
Un diario dedicato vale la pena quando entrambi i numeri si aggiornano dagli stessi fill — niente formule copiate, niente «ho dimenticato martedì».
| Controllo | Perché conta per win rate vs profit factor |
|---|---|
| Solo trade chiusi | Il P&L aperto non è una vittoria. |
| Netto di commissioni quando la fonte le ha | Un rapporto 1,15 può essere 0,95 dopo le commissioni. |
| Win rate + profit factor + avg win/loss + expectancy su una dashboard | Ferma la storia «avevo ragione». |
| Filtri per tag, simbolo, data, sessione | Le stats mescolate nascondono la fuga. |
| Scratch visibili | Diluiscono il win rate; non dovrebbero sparire. |
VeloTape mette win rate, profit factor, expectancy, average win e average loss sulla dashboard dai trade chiusi. I breakdown per setup e simbolo aggiungono win rate e P&L netto per vedere quale tag ha pagato. Importate o sincronizzate prima — IBKR, Tradovate/Apex o CSV — poi taggate; la matematica è onesta solo quanto il log. Vedere cosa registrare in un diario di trading se il layer di esecuzione è ancora incompleto.
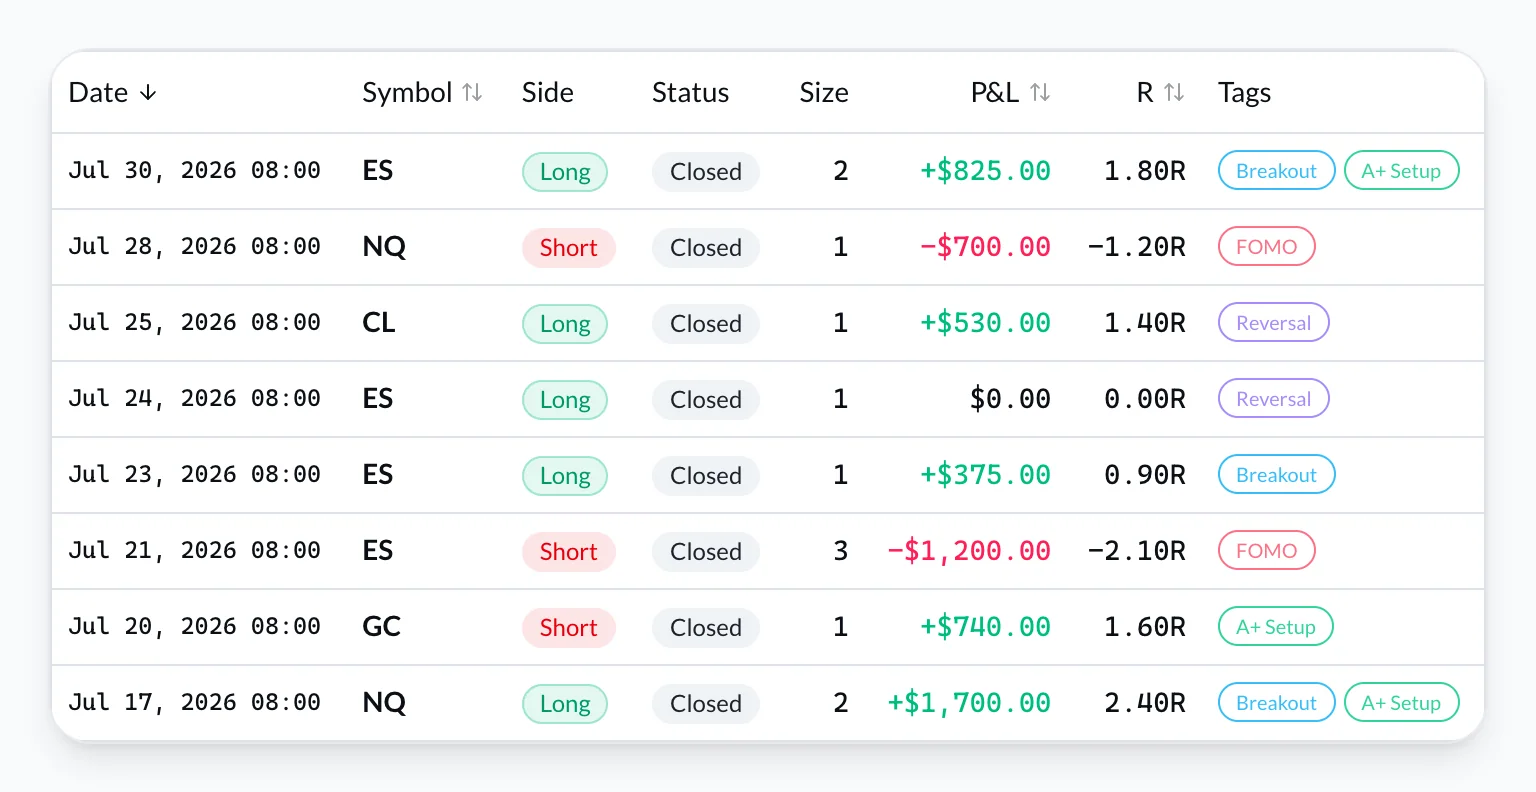
Create un account VeloTape gratuito — CSV e metriche dashboard sul Free; senza carta.
Dimensione del campione: quando ignorare entrambi i numeri
- Sotto ~30 trade chiusi: schizzi. Non uccidete un setup.
- Per playbook: aspettate un mucchio più grande (spesso 50–100) prima di archiviare.
- Dopo un cambio di regola: nuovo campione mentale. Il vecchio profit factor descrive il vecchio comportamento.
- Un outlier: un fill lotteria +8R può stampare un profit factor 3,0 che sparisce il mese dopo. Guardate il largest win accanto al rapporto.
I diari non creano prova statistica. Riducono la probabilità di ricordare solo il vincente di martedì. I book paper o sim hanno uno sconto: fill, commissioni ed emozione differiscono. Non promuovete un profit factor demo 2,4 a size live.
Review settimanale: usate entrambi i numeri in 20 minuti
Stessa cadenza di una review quotidiana del diario di day trading, con lente metriche:
- Profit factor del conto questa settimana vs il mese scorso (stessi tag, stessi costi).
- Win rate per setup — non il tile mescolato. Quale tag è il perdente al 70%?
- Average win vs average loss — avete tagliato gli A+ per proteggere la serie?
- Expectancy — se è negativa su 40+ trade, la storia del notebook è sbagliata.
- Un comportamento da cambiare. Non un sistema nuovo. Non una firma nuova.
Se il diario dice che avete tradato bene e il profit factor è sceso, fidatevi del rapporto. Le note spiegano il perché; non votano più dei dollari.
Trappole comuni
| Sintomo | Cosa succede di solito | Fix |
|---|---|---|
| Win rate su, P&L giù | Tagliare i vincenti, lasciare respirare i perdenti | Accoppiate WR ad avg win/loss a ogni review |
| Profit factor 4,0 su 18 trade | Un outlier o una settimana mancante | Aspettate; controllate il largest win |
| 90% contando gli scratch come win | Giochi di denominatore | Contate il netto zero come chiuso, non come win |
| Il PF mescolato sembra ok | Un setup morto finanziato da un altro | Filtrate per tag |
| PF demo copiato su live | Commissioni e comportamento diversi | Conti separati; size più piccola |
FAQ: win rate vs profit factor
Dobbiamo ottimizzare per un win rate più alto?
No. Ottimizzate per seguire il piano scritto e un payoff stabile. Il win rate è un esito. Inseguirlo produce esattamente il book 70% / 0,85 di sopra.
Il profit factor è meglio dell'expectancy?
Concordano su un campione pulito. Il profit factor è un rapporto compatto «paga?». L'expectancy è dollari (o R) per trade — meglio per confrontare un book scalp da 200 trade con uno swing da 40. Mostrate entrambi.
I trader prop firm hanno bisogno di un win rate alto?
Devono restare dentro le regole di daily loss e trailing sui trade chiusi mentre la dashboard della firma gestisce il rischio live. Un win rate alto che stampa ancora un profit factor 0,9 farà fallire l'eval il giorno in cui atterra il perdente 2R. Giornalizzate le regole; non confondetele con un motore di liquidazione live. Vedere diario di trading per prop firm.
Futures, opzioni e prodotti con leva comportano un rischio sostanziale di perdita — vedere l'hub Learn & Protect della CFTC. Un diario migliora la review. Non garantisce profitto né un conto funded.
Monitorate win rate e profit factor su un diario gratuito — importate lo storico, aprite la dashboard ed eseguite la review di questa settimana su entrambi i numeri.
Altre guide
5 metriche del diario di trading che ogni trader dovrebbe monitorare
Win rate, profit factor, expectancy, max drawdown e performance per fascia oraria — cosa significa ogni metrica, le formule e come leggerle nel tuo journal.
FAQ diario di trading: 21 domande con risposta (2026)
Risposte chiare a 20 FAQ sul diario di trading: cosa registrare, Excel vs app, profit factor, review e un modo gratuito per iniziare. Senza carta di credito.
Diario di day trading: costruisci l’abitudine di review quotidiana
Costruisci un diario di day trading che sopravviva a sessioni intense — un’abitudine di review quotidiana di 10 minuti, logging a batch per gli scalp e una checklist di chiusura da eseguire ogni giorno.
Il trading comporta rischi significativi. VeloTape è solo per diario e analytics — non consulenza finanziaria.