
Blog
Win rate vs profit factor : que suivre en 2026
Win rate vs profit factor : pourquoi 70 % peut encore perdre. Formules, deux exemples de 100 trades, et comment le journal doit afficher les deux. Gratuit.
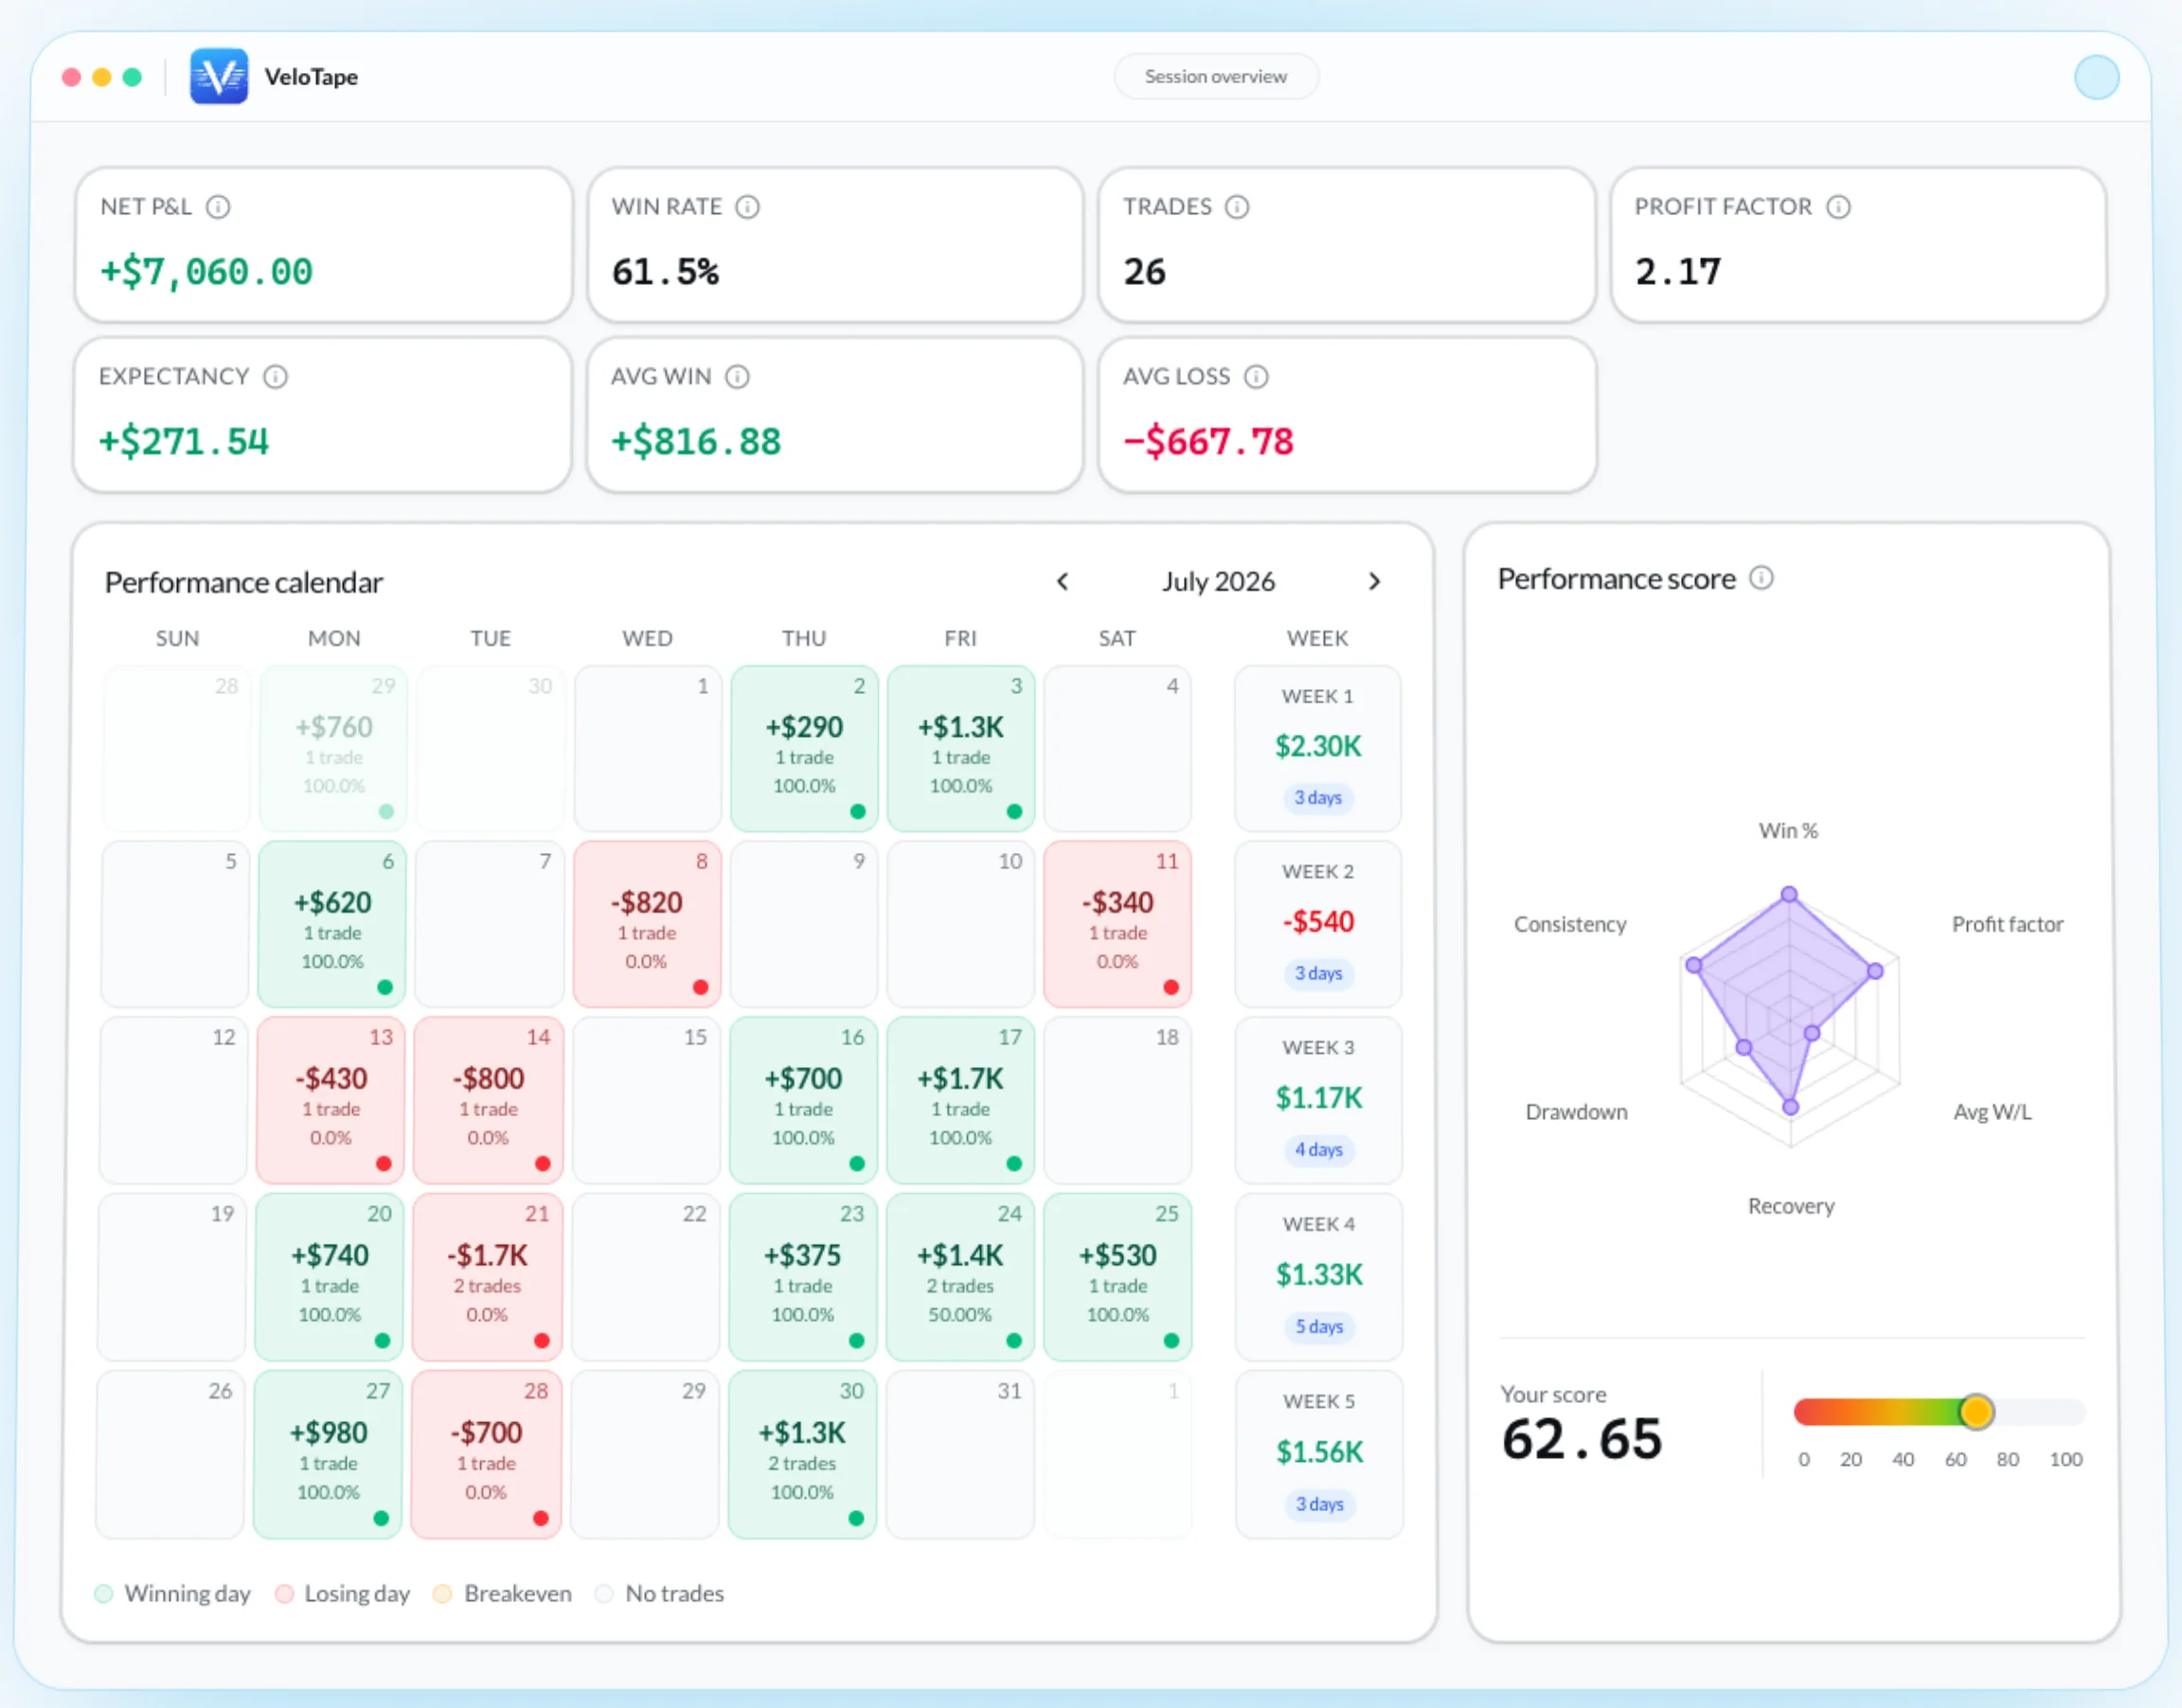
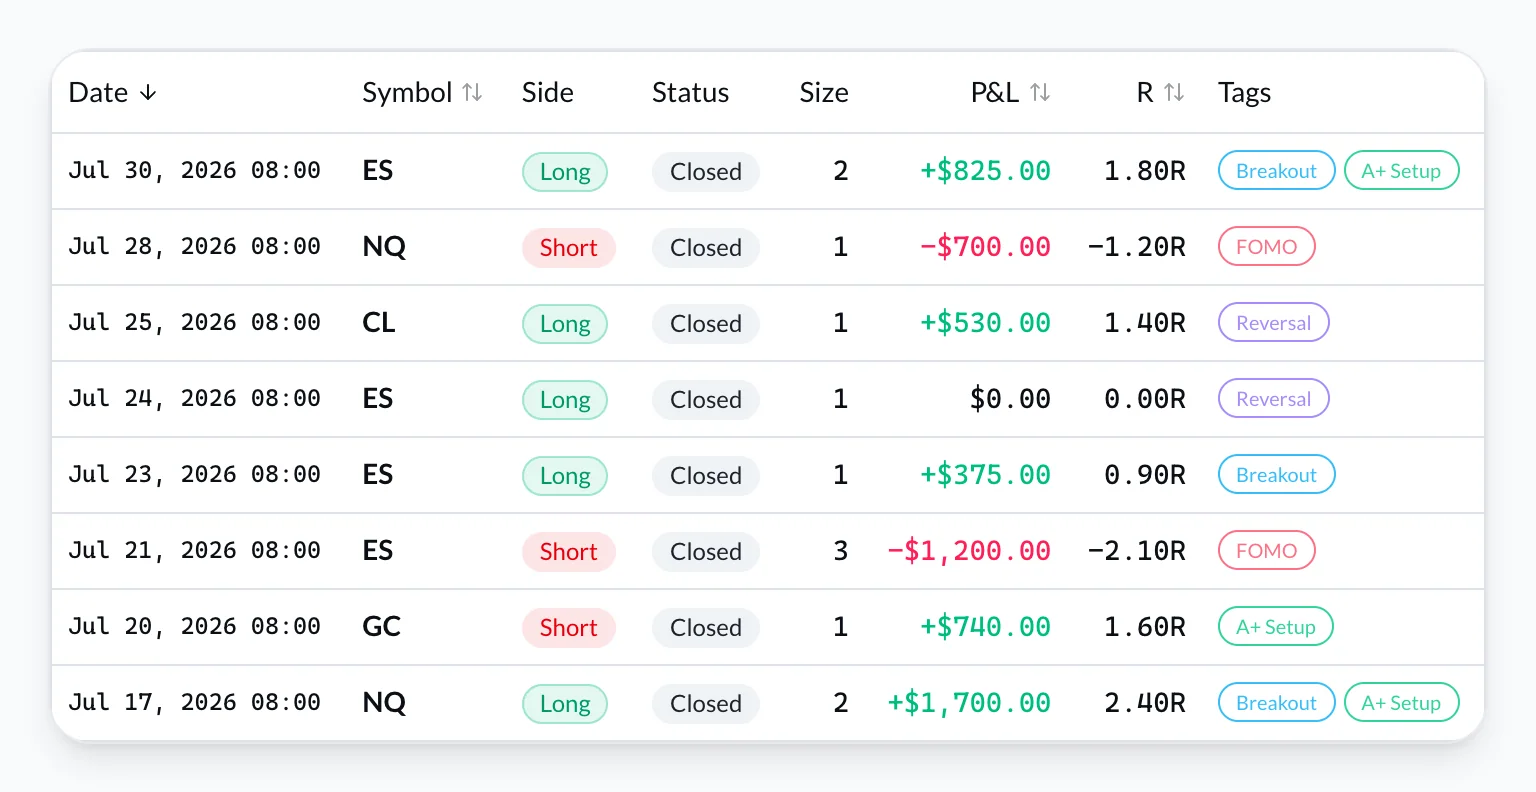
Captures réelles de VeloTape. L'interface produit est en anglais ; données d'exemple.
Win rate vs profit factor est la comparaison que l'on cherche après une semaine verte qui restait fausse — ou une semaine rouge qui a suivi le plan. Le win rate répond à quelle fréquence vous aviez raison. Le profit factor répond si les gagnants ont payé les perdants. Un journal qui affiche l'un sans l'autre, c'est ainsi que l'on optimise pour avoir raison et que l'on donne le compte lentement.
Ceci n'est pas un tour de toutes les métriques. Pour la pile de cinq chiffres (dont drawdown et plage horaire), utilisez métriques du journal de trading. Cette page est le face-à-face : formules, deux books de 100 trades, quand le win rate compte encore, et quoi vérifier dans le journal après l'import.
Win rate vs profit factor — la réponse courte
Le profit factor est le meilleur contrôle de rentabilité. Le win rate est une étiquette de style. Il vous faut les deux sur le même échantillon de trades clôturés, plus l'expectancy (dollars moyens par trade) pour que le ratio ait une unité.
Question à laquelle il répond
- Win rate seul
- À quelle fréquence avais-je raison ?
- Profit factor (avec win rate)Utilisez ceci pour décider
- Les dollars gagnés battent-ils les dollars perdus ?
Facile à truquer
- Win rate seul
- Couper les gagnants tôt pour « avoir raison »
- Profit factor (avec win rate)Utilisez ceci pour décider
- Les scalps minuscules rétrécissent le ratio
Style / psychologie
- Win rate seul
- Montre à quel point vous tenez le rouge
- Profit factor (avec win rate)Utilisez ceci pour décider
- Muet sur la fréquence des séries
Frais et scratches
- Win rate seul
- Les scratches baissent le %
- Profit factor (avec win rate)Utilisez ceci pour décider
- Utilise le P&L net si l'import est net
Meilleur usage hebdo
- Win rate seul
- Découper par setup et séance
- Profit factor (avec win rate)Utilisez ceci pour décider
- Juger si le book paie encore
| Facteur | Win rate seul | Profit factor (avec win rate)Utilisez ceci pour décider |
|---|---|---|
| Question à laquelle il répond | À quelle fréquence avais-je raison ? | Les dollars gagnés battent-ils les dollars perdus ? |
| Facile à truquer | Couper les gagnants tôt pour « avoir raison » | Les scalps minuscules rétrécissent le ratio |
| Style / psychologie | Montre à quel point vous tenez le rouge | Muet sur la fréquence des séries |
| Frais et scratches | Les scratches baissent le % | Utilise le P&L net si l'import est net |
| Meilleur usage hebdo | Découper par setup et séance | Juger si le book paie encore |
Dernière vérification : 2026-09-14. Le win rate répond à « à quelle fréquence avais-je raison ». Le profit factor répond à « les gagnants ont-ils payé les perdants ». Un journal doit afficher les deux — plus l'expectancy — sur le même échantillon de trades clôturés.
Si vous ne retenez qu'une phrase : un book à 40 % avec un profit factor de 2,0 peut battre un book à 70 % qui coupe chaque gagnant. Le reste de l'article, c'est le calcul, les pièges, et la revue hebdo qui empêche de truquer le pourcentage.
Ce que le win rate mesure vraiment
Le win rate est la part des trades clôturés qui ont fini en profit.
Win rate = trades gagnants ÷ trades clôturés
Exemple : 40 gains, 60 pertes → 40 %.
Il ne mesure pas :
- La taille des gains
- La taille des pertes
- Si les frais ont transformé un scratch en perte
- Si le prochain trade gagnera
C'est pourquoi un 62 % mélangé sur le dashboard peut cacher un setup qui gagne 80 % de scalps à 40 $ et un autre qui perd 2R tout l'après-midi. Découpez le win rate par tag de setup et séance avant de le citer.
Les scratches comptent (au dénominateur)
Une clôture à net zéro n'est pas un gain. Dans VeloTape, le win rate = gagnants ÷ tous les trades clôturés avec un P&L. Douze scratches sur 100 clôtures font passer un book de 48 gains d'un 54,5 % de vanité (48 ÷ 88) à 48 %. C'est honnête. Gonfler le taux en retirant les scratches, c'est ainsi que le journal commence à mentir.
Les trades ouverts n'appartiennent pas au pourcentage. Le journal doit attendre que le fill soit clôturé.
Ce que le profit factor mesure vraiment
Le profit factor est le profit brut divisé par la perte brute (valeur absolue), sur le même échantillon clôturé.
Profit factor = profit brut ÷ |perte brute|
Exemple : 11 200 $ de trades gagnants et 5 400 $ de perdants → 11 200 ÷ 5 400 ≈ 2,07. Vous avez fait environ 2,07 $ pour chaque 1 $ perdu.
| Profit factor (après les coûts de votre log) | Comment le lire |
|---|---|
| Sous 1,0 | L'échantillon a perdu. Taille, setup ou règles — pas un nouvel indicateur. |
| 1,0–1,2 | Fragile. Une semaine moche ou un slippage honnête peut le retourner. |
| 1,2–1,5 | Un edge mince. À regarder par setup, pas à célébrer. |
| 1,5–2,5 | Viable sur données live si l'échantillon n'est pas douze trades. |
| Au-dessus de ~3 sur un tout petit échantillon | Soupçonnez la chance ou un perdant manquant, pas un trait de personnalité. |
Ces bandes sont des heuristiques, pas des notes de passage. Les futures à forte commission et un book swing hebdomadaire ne partageront pas un « bon » chiffre. Comparez votre profit factor de ce mois à celui du mois dernier, sur les mêmes tags.
VeloTape utilise le P&L net des fills clôturés (les imports stockent le P&L après frais lorsque le fichier courtier les inclut). Si le CSV omettait les commissions, le ratio est brut — même avertissement que n'importe quel export Orders.
Si vous avez des gagnants et zéro perdant, le ratio n'est pas un trophée. C'est un échantillon inachevé.
Deux traders, 100 trades, le même « effort »
Même nombre de trades. Histoires opposées. Chiffres arrondis pour la page — votre journal ne sera pas aussi propre.
| Trader A — « j'ai raison » | Trader B — « on me paie » | |
|---|---|---|
| Win rate | 70 % (70 gains / 30 pertes) | 40 % (40 / 60) |
| Gain moyen | 80 $ | 280 $ |
| Perte moyenne | 220 $ | 90 $ |
| Profit brut | 5 600 $ | 11 200 $ |
| Perte brute | 6 600 $ | 5 400 $ |
| Profit factor | 0,85 | 2,07 |
| P&L net | −1 000 $ | +5 800 $ |
| Expectancy | −10 $ / trade | +58 $ / trade |
Le trader A a coupé les gagnants pour protéger la série. Le B a pris plus de clôtures rouges et a laissé les A+ finir. Si votre journal n'imprime que le win rate, A a l'air du professionnel.
Faites tourner le même tableau sur un setup à la fois. Un profit factor mélangé de 1,8 peut être un playbook à 2,4 et un autre à 0,7. Tuer le tag 0,7 fait plus que « essayer de gagner plus souvent ».
C'est le même calcul, vu deux fois
Sur un échantillon sans scratches, profit factor et win rate sont liés via gain moyen et perte moyenne :
Profit factor = (win rate × gain moyen) ÷ ((1 − win rate) × perte moyenne)
Réarrangé, le win rate nécessaire pour l'équilibre à un payoff R (gain moyen ÷ perte moyenne) est :
Win rate d'équilibre ≈ 1 ÷ (1 + R)
Si le gain moyen est 2× la perte moyenne (R = 2), il vous faut environ 33 % de gagnants pour l'équilibre avant le prochain frais. Si R = 0,5 (gagnants moitié moins gros que les perdants), il vous faut environ 67 %. Toute l'histoire « 70 % peut encore perdre » tient en une ligne.
L'expectancy est la vue en dollars de la même identité :
Expectancy = (win rate × gain moyen) − (taux de perte × perte moyenne)
VeloTape reporte aussi l'expectancy comme P&L net ÷ trades clôturés, ce qui colle à cette formule lorsque les scratches sont dans l'échantillon (ils tirent la moyenne vers zéro). Pour la pile avec drawdown et buckets de séance, restez sur le guide des métriques.
L'article Investopedia sur le mythe des ratios profit/loss est une page non vendeur sur pourquoi le payoff sans probabilité de gain (expectancy) induit en erreur.
Quand le win rate compte encore
Le profit factor est le juge. Le win rate reste utile — juste pas comme tableau d'affichage.
- Psychologie. Un book de tendance à 35 % peut être le bon calcul et le mauvais tempérament. Si vous ne tenez pas six perdants, vous forcerez le plan et détruirez le ratio dont vous étiez fier.
- Coûts. Les scalps haute fréquence ont besoin d'un win rate élevé ou le frais aller-retour mange l'expectancy. Vérifiez le profit factor après commissions, pas sur des ticks mark-to-market.
- Diagnostic. Le win rate par setup et séance montre où vous avez vraiment raison. 72 % à midi sur du bruit à 12 $ n'est pas l'ouverture.
- Séries. Le profit factor est muet sur le regroupement des clôtures rouges. Associez-le au calendrier de performance pour qu'un book 2,0 qui dump chaque vendredi soit visible.
N'élevez pas le win rate comme objectif. Élevez l'adhésion au plan et laissez le pourcentage atterrir là où vit le payoff.
Ce qu'un journal de trading doit afficher (pas un onglet tableur)
Un journal dédié gagne sa place lorsque les deux chiffres se mettent à jour à partir des mêmes fills — pas de formules copiées, pas de « j'ai oublié mardi ».
| Contrôle | Pourquoi ça compte pour win rate vs profit factor |
|---|---|
| Trades clôturés seulement | Le P&L ouvert n'est pas un gain. |
| Net de frais lorsque la source les a | Un ratio 1,15 peut être 0,95 après commissions. |
| Win rate + profit factor + gain/perte moyens + expectancy sur un dashboard | Stoppe l'histoire « j'avais raison ». |
| Filtres par tag, symbole, date, séance | Les stats mélangées cachent la fuite. |
| Scratches visibles | Ils diluent le win rate ; ils ne doivent pas disparaître. |
VeloTape place win rate, profit factor, expectancy, gain moyen et perte moyenne sur le dashboard à partir des trades clôturés. Les ventilations setup et symbole ajoutent win rate et P&L net pour voir quel tag a payé. Importez ou synchronisez d'abord — IBKR, Tradovate/Apex ou CSV — puis taguez ; le calcul n'est aussi honnête que le log. Voir quoi enregistrer dans un journal de trading si la couche d'exécution est encore incomplète.
Créez un compte VeloTape gratuit — CSV et métriques dashboard sur Free ; pas de carte.
Taille d'échantillon : quand ignorer les deux chiffres
- Moins de ~30 trades clôturés : croquis. Ne tuez pas un setup.
- Par playbook : attendez un plus gros tas (souvent 50–100) avant d'archiver.
- Après un changement de règle : démarrez un nouvel échantillon mental. L'ancien profit factor décrit l'ancien comportement.
- Un outlier : un fill loterie +8R peut imprimer un profit factor 3,0 qui disparaît le mois suivant. Regardez le plus gros gain à côté du ratio.
Les journaux ne créent pas de preuve statistique. Ils réduisent la chance de ne se souvenir que du gagnant du mardi. Les books paper ou sim ont une décote : fills, frais et émotion diffèrent. Ne promouvez pas un profit factor démo 2,4 en taille live.
Revue hebdo : utilisez les deux chiffres en 20 minutes
Même cadence qu'une revue quotidienne du journal de day trading, avec une lentille métriques :
- Profit factor du compte cette semaine vs le mois dernier (mêmes tags, mêmes coûts).
- Win rate par setup — pas la tuile mélangée. Quel tag est le perdant à 70 % ?
- Gain moyen vs perte moyenne — avez-vous coupé des A+ pour protéger la série ?
- Expectancy — si elle est négative sur 40+ trades, l'histoire du notebook est fausse.
- Un comportement à changer. Pas un nouveau système. Pas une nouvelle firme.
Si le journal dit que vous avez bien tradé et que le profit factor a chuté, faites confiance au ratio. Les notes expliquent le pourquoi ; elles ne votent pas plus fort que les dollars.
Pièges courants
| Symptôme | Ce qui se passe souvent | Correctif |
|---|---|---|
| Win rate en hausse, P&L en baisse | Couper les gagnants, laisser respirer les perdants | Associez WR au gain/perte moyens à chaque revue |
| Profit factor 4,0 sur 18 trades | Un outlier ou une semaine manquante | Attendez ; vérifiez le plus gros gain |
| 90 % en comptant les scratches comme wins | Jeux de dénominateur | Comptez le net zéro comme clôturé, pas comme win |
| Le PF mélangé a l'air bon | Un setup mort financé par un autre | Filtrez par tag |
| PF démo copié en live | Frais et comportement différents | Comptes séparés ; plus petite taille |
FAQ : win rate vs profit factor
Dois-je optimiser pour un win rate plus élevé ?
Non. Optimisez pour suivre le plan écrit et un payoff stable. Le win rate est un résultat. Le chasser produit exactement le book 70 % / 0,85 ci-dessus.
Le profit factor est-il meilleur que l'expectancy ?
Ils s'accordent sur un échantillon propre. Le profit factor est un ratio compact « est-ce que ça paie ? ». L'expectancy est des dollars (ou R) par trade — mieux pour comparer un book scalp de 200 trades à un swing de 40. Affichez les deux.
Les traders prop firm ont-ils besoin d'un win rate élevé ?
Ils doivent rester dans les règles de perte quotidienne et de trailing des trades clôturés pendant que le dashboard de la firme gère le risque live. Un win rate élevé qui imprime encore un profit factor 0,9 fera échouer l'eval le jour où le perdant 2R atterrit. Journalisez les règles ; ne les confondez pas avec un moteur de liquidation live. Voir journal de trading pour prop firms.
Futures, options et produits à effet de levier impliquent un risque substantiel de perte — voir le hub Learn & Protect de la CFTC. Un journal améliore la revue. Il ne garantit ni profit ni compte funded.
Suivez win rate et profit factor sur un journal gratuit — importez l'historique, ouvrez le dashboard, et lancez la revue de cette semaine sur les deux chiffres.
Plus de guides
5 métriques de journal de trading que tout trader devrait suivre
Taux de réussite, profit factor, expectancy, drawdown max et performance par plage horaire — ce que signifie chaque métrique, les formules et comment les lire dans votre journal.
FAQ journal de trading : 21 questions répondues (2026)
Réponses claires aux 20 FAQ du journal de trading : que noter, Excel vs apps, profit factor, revues et comment commencer gratuitement. Sans carte bancaire.
Journal de day trading : construire l’habitude de revue quotidienne
Construisez un journal de day trading qui survit aux sessions chargées — une revue quotidienne de 10 minutes, un logging par lots pour les scalps et une checklist de clôture à exécuter chaque jour.
Le trading comporte des risques importants. VeloTape est un outil de journal et d'analytics — pas un conseil en investissement.